Duas empresas rurais com o mesmo faturamento podem pagar impostos bem diferentes. Nesse contexto, Parajara Moraes Alves Junior, contador especialista em agronegócio, avalia que a escolha entre Lucro Real e Lucro Presumido é uma das decisões tributárias mais subestimadas por quem opera a atividade rural como pessoa jurídica.
Os dois regimes calculam o imposto de forma completamente diferente, e nenhum deles é superior em todos os casos ou para todo tipo de propriedade rural. A resposta certa depende da margem de lucro real da operação, algo que só aparece depois de simular os dois cenários com números concretos e recentes da propriedade rural. Entenda a seguir como cada modelo calcula o imposto na prática e qual tipo de operação tende a pagar menos dentro de cada um deles.
Como o Lucro Presumido calcula o imposto devido?
No Lucro Presumido, a Receita Federal presume uma margem de lucro fixa sobre o faturamento da atividade rural, e o imposto incide sobre esse percentual presumido, independentemente do lucro que a empresa efetivamente obteve naquele período de apuração.
Esse modelo simplifica bastante a apuração, porque dispensa o controle detalhado de todas as despesas para fins de cálculo do imposto, ainda que a escrituração contábil continue obrigatória para outras finalidades da empresa rural, como financiamento e prestação de contas.
Como o Lucro Real calcula o imposto devido?
No Lucro Real, o imposto incide sobre o lucro efetivamente apurado, isto é, a diferença real entre receitas e despesas dedutíveis do período, documentada e sustentada por escrituração contábil completa de toda a operação rural.
Esse regime exige mais controle e mais rigor documental ao longo de todo o ano, mas também permite que a empresa pague imposto proporcional ao que realmente ganhou, sem depender de uma margem presumida que pode estar bem distante da realidade daquela safra específica. Parajara Moraes Alves Junior indica que esse detalhamento maior é o preço de uma tributação mais justa em anos de margem apertada.
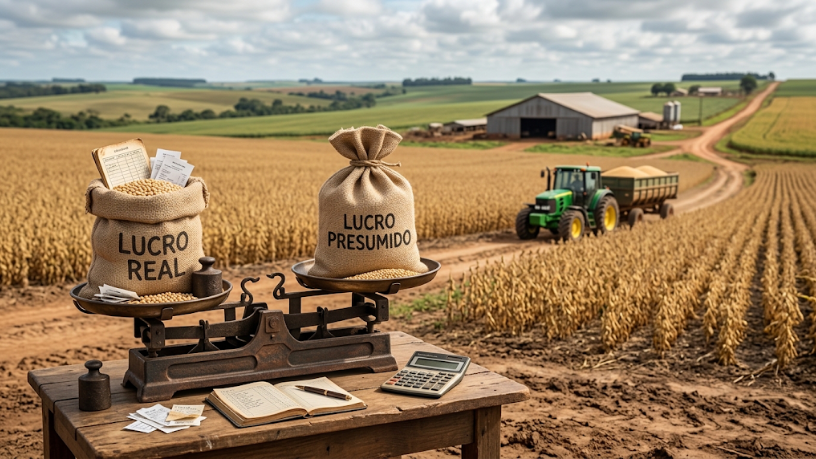
Quando o Lucro Presumido tende a pesar menos
Operações com margem de lucro real acima da margem presumida pelo Fisco se beneficiam do Lucro Presumido, porque pagam imposto sobre um percentual menor do que realmente ganharam naquele período produtivo específico. Parajara Moraes Alves Junior mostra que essa diferença, ano após ano, pode representar uma economia relevante para a empresa.
Culturas de alta rentabilidade, com baixo custo relativo de produção em relação ao preço de venda no mercado, em geral se encaixam nesse perfil, sobretudo em anos de preço favorável para o produtor.
Quando o Lucro Real tende a pesar menos
Operações com margem apertada, alto custo de produção ou prejuízo em determinado período tendem a pagar menos no Lucro Real, porque o imposto acompanha o resultado efetivo da safra, e não uma presunção fixa que ignora a realidade daquele ano específico.
O Lucro Real também permite aproveitar o prejuízo fiscal para reduzir o imposto de anos seguintes, benefício que o Lucro Presumido simplesmente não oferece da mesma forma para a empresa rural. Segundo Parajara Moraes Alves Junior, esse detalhe pesa bastante para operações com resultado mais instável de uma safra para outra, sobretudo em regiões sujeitas a clima irregular.
Como decidir qual regime faz mais sentido?
A decisão não deveria se basear em qual regime parece mais simples de declarar, e sim em qual deles resulta em menos imposto pago diante do histórico real de margem da operação nos últimos exercícios já fechados e conferidos.
Simular os dois regimes com os números efetivos de pelo menos duas ou três safras anteriores, antes de decidir ou de trocar de regime no meio do ano fiscal, é o que sustenta uma escolha com base em dado real, e não em suposição sobre qual seria mais vantajoso naquele momento. Na análise de Parajara Moraes Alves Junior, essa comparação deveria ser revisada todos os anos, porque a margem de uma operação rural muda de safra para safra, junto com preço, custo e clima.